独立游戏占2026年PC与主机43%爆款... - 首领打法
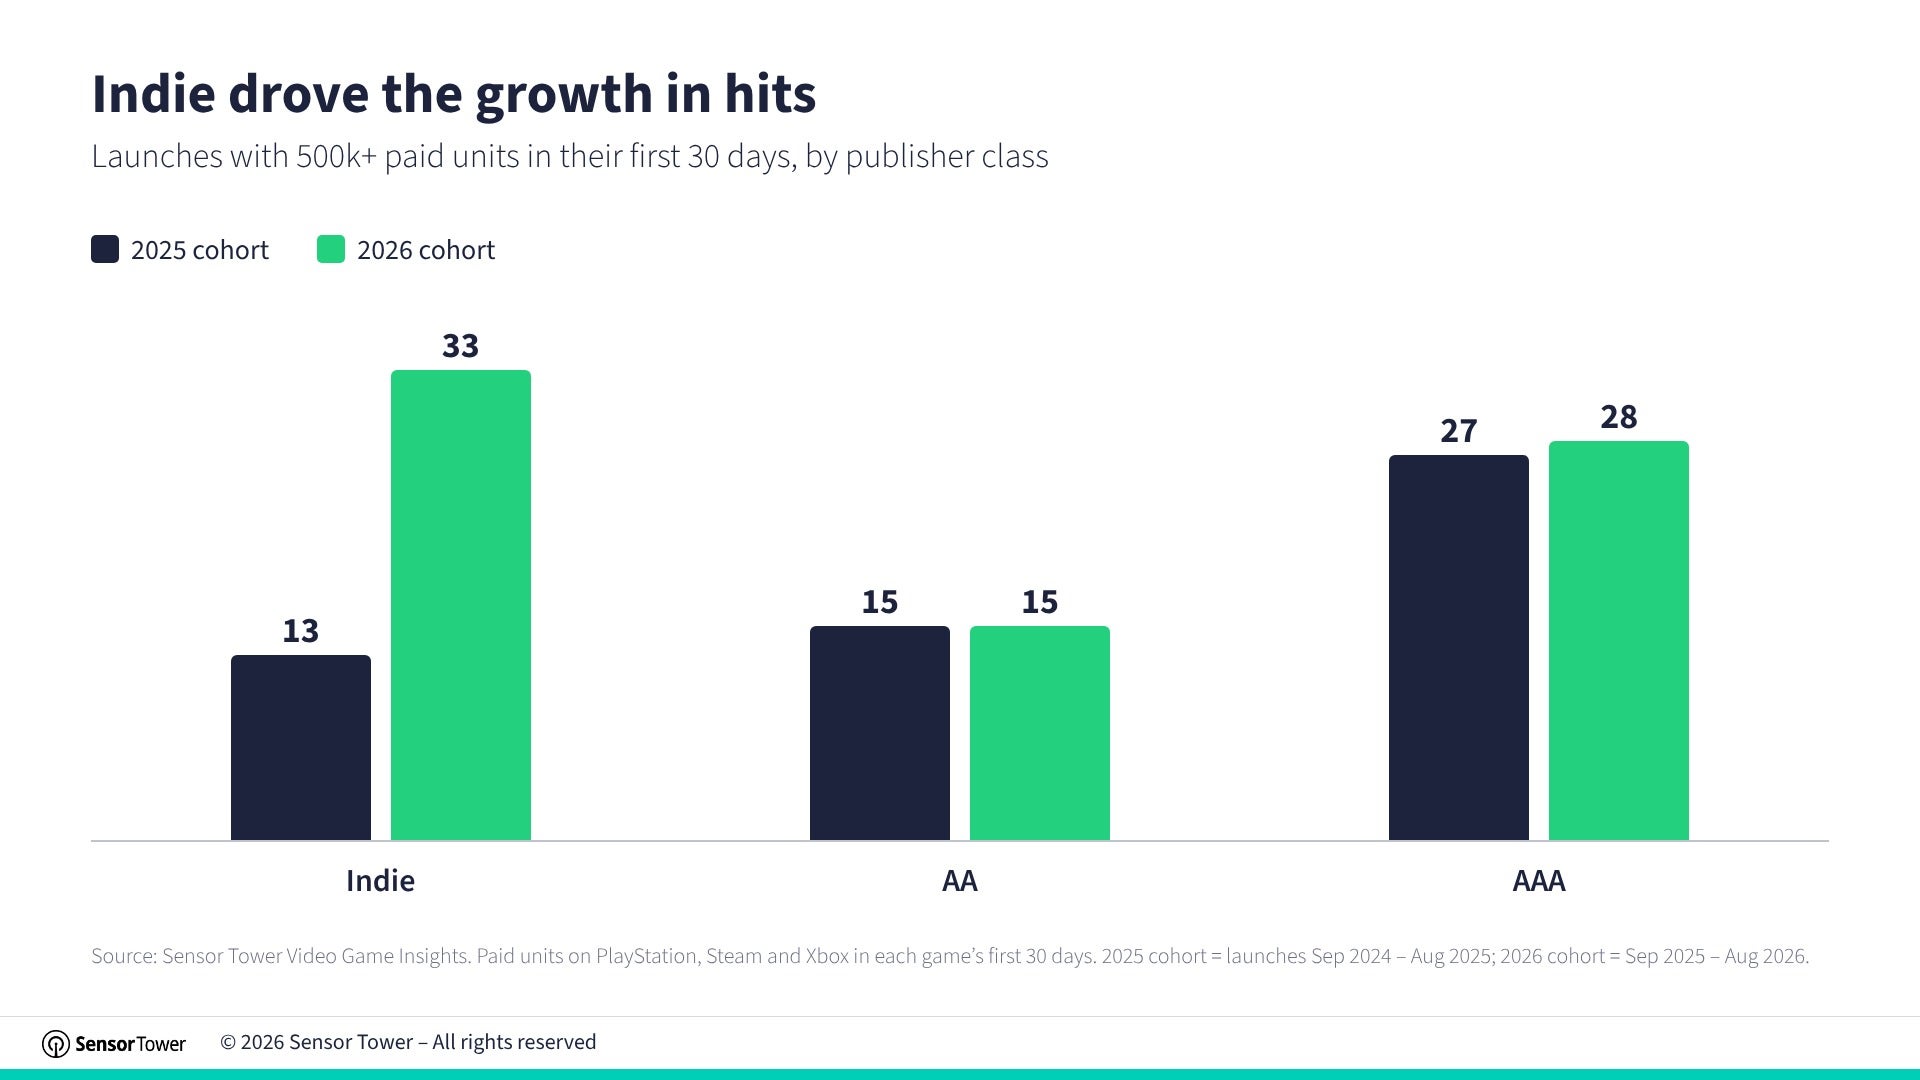
独立游戏正在成为2026年PC与主机市场最确定的增长来源。2026年10月21日,行业媒体《游戏产业》刊出数据分析公司森索塔为其定制的研究:在2025年9月至2026年8月的12个月区间内,首月销量突破50万份的PC与主机游戏共76款,其中33款(43%)出自独立团队,较上一周期的13款(24%)大幅跃升。
绝地求生一年之间,50万份俱乐部的规模被重画
森索塔把统计切成两个12个月的窗口:2024年9月至2025年8月为“2025队列”,2025年9月至2026年8月为“2026队列”。同一道50万份门槛,2025队列只有55款游戏跨过,2026队列增至76款,数量增长38%。销量数据更能说明问题:这76款作品首月合计卖出1.824亿份,比上年的1.205亿份多出51%。
使命召唤森索塔在官方报告中同步公开了完整数据集,报告标题直指“独立与新IP在未侵蚀3A的前提下完成突破”。以下为核心指标对照:
战地风云| 指标 | 2025队列 | 2026队列 | 变化 |
|---|
| --- | --- | --- | --- |
|---|
| 首月销量超50万份游戏 | 55款 | 76款 | +38% |
|---|
| 首月合计销量 | 1.205亿份 | 1.824亿份 | +51% |
|---|
| 独立游戏入榜 | 13款(24%) | 33款(43%) | +154% |
|---|
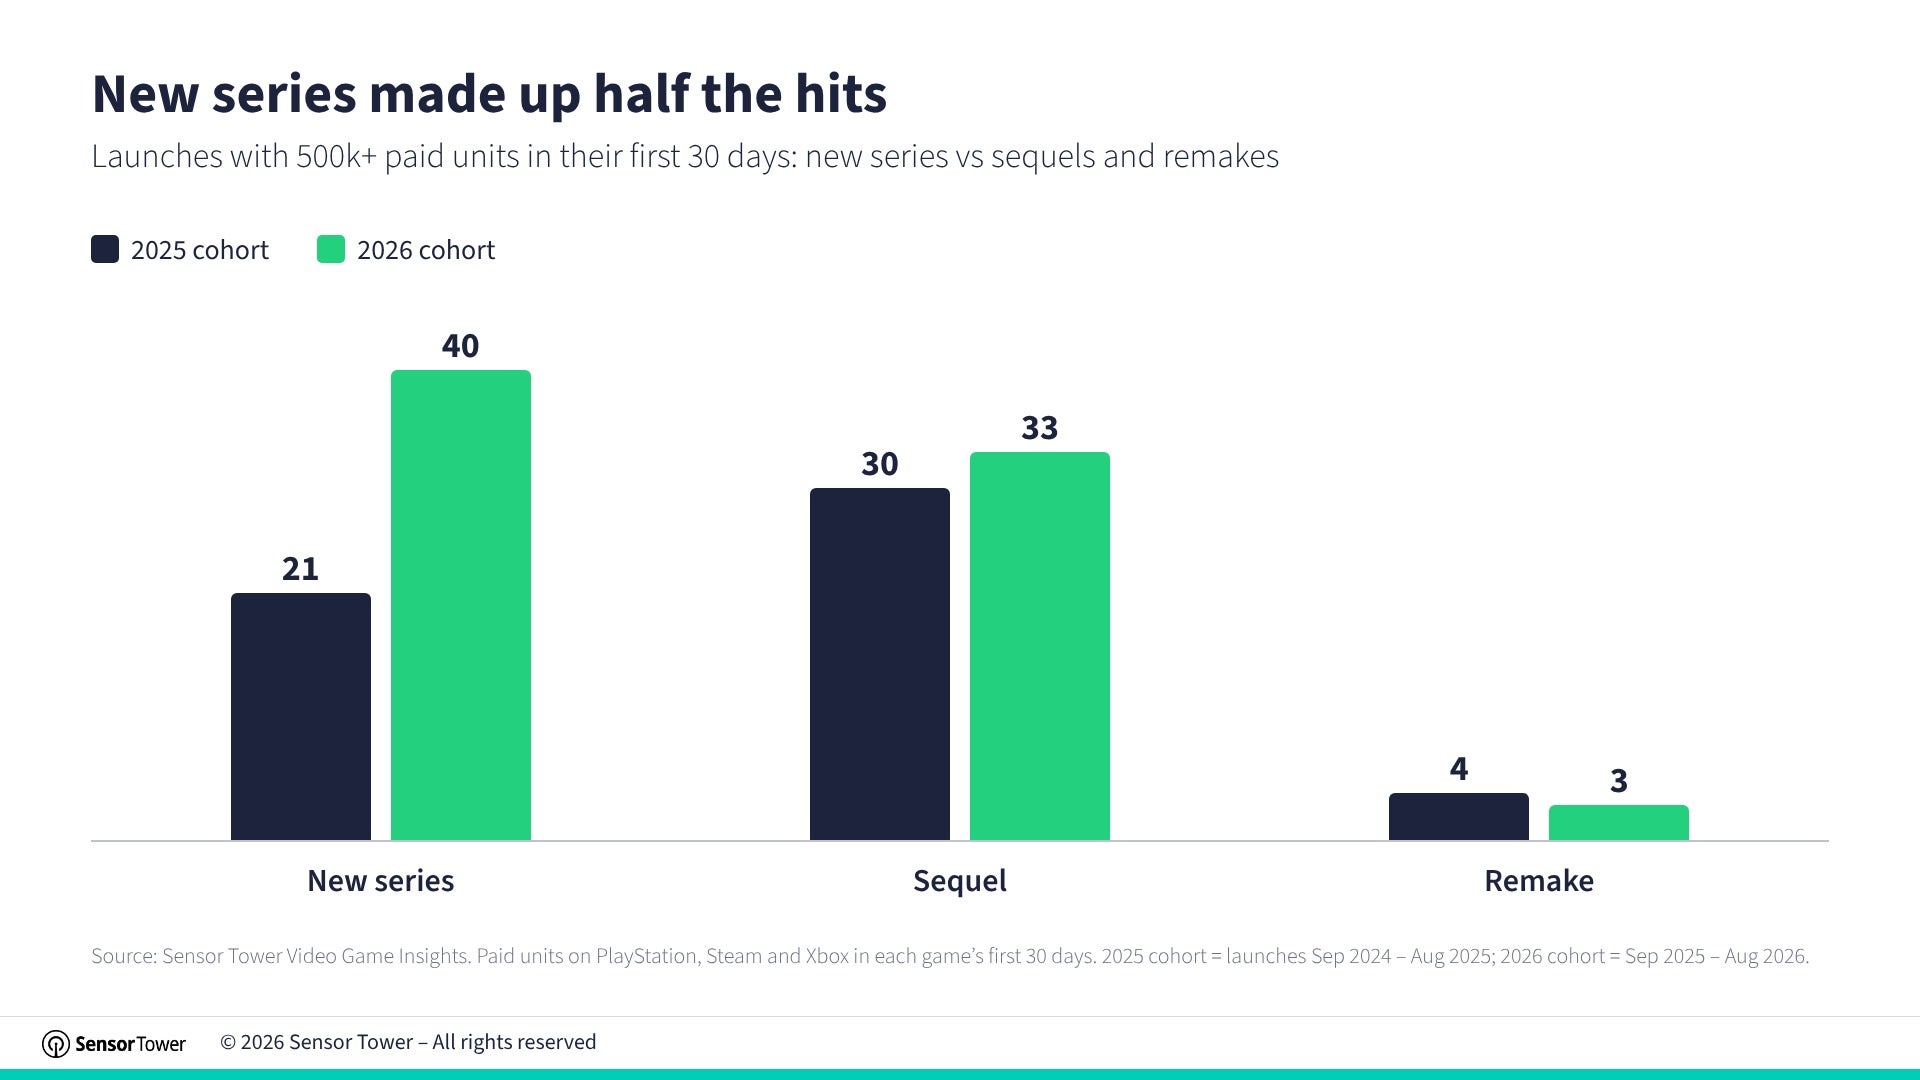
| 新系列首作 | 21款(38%) | 40款(53%) | +90% |
|---|
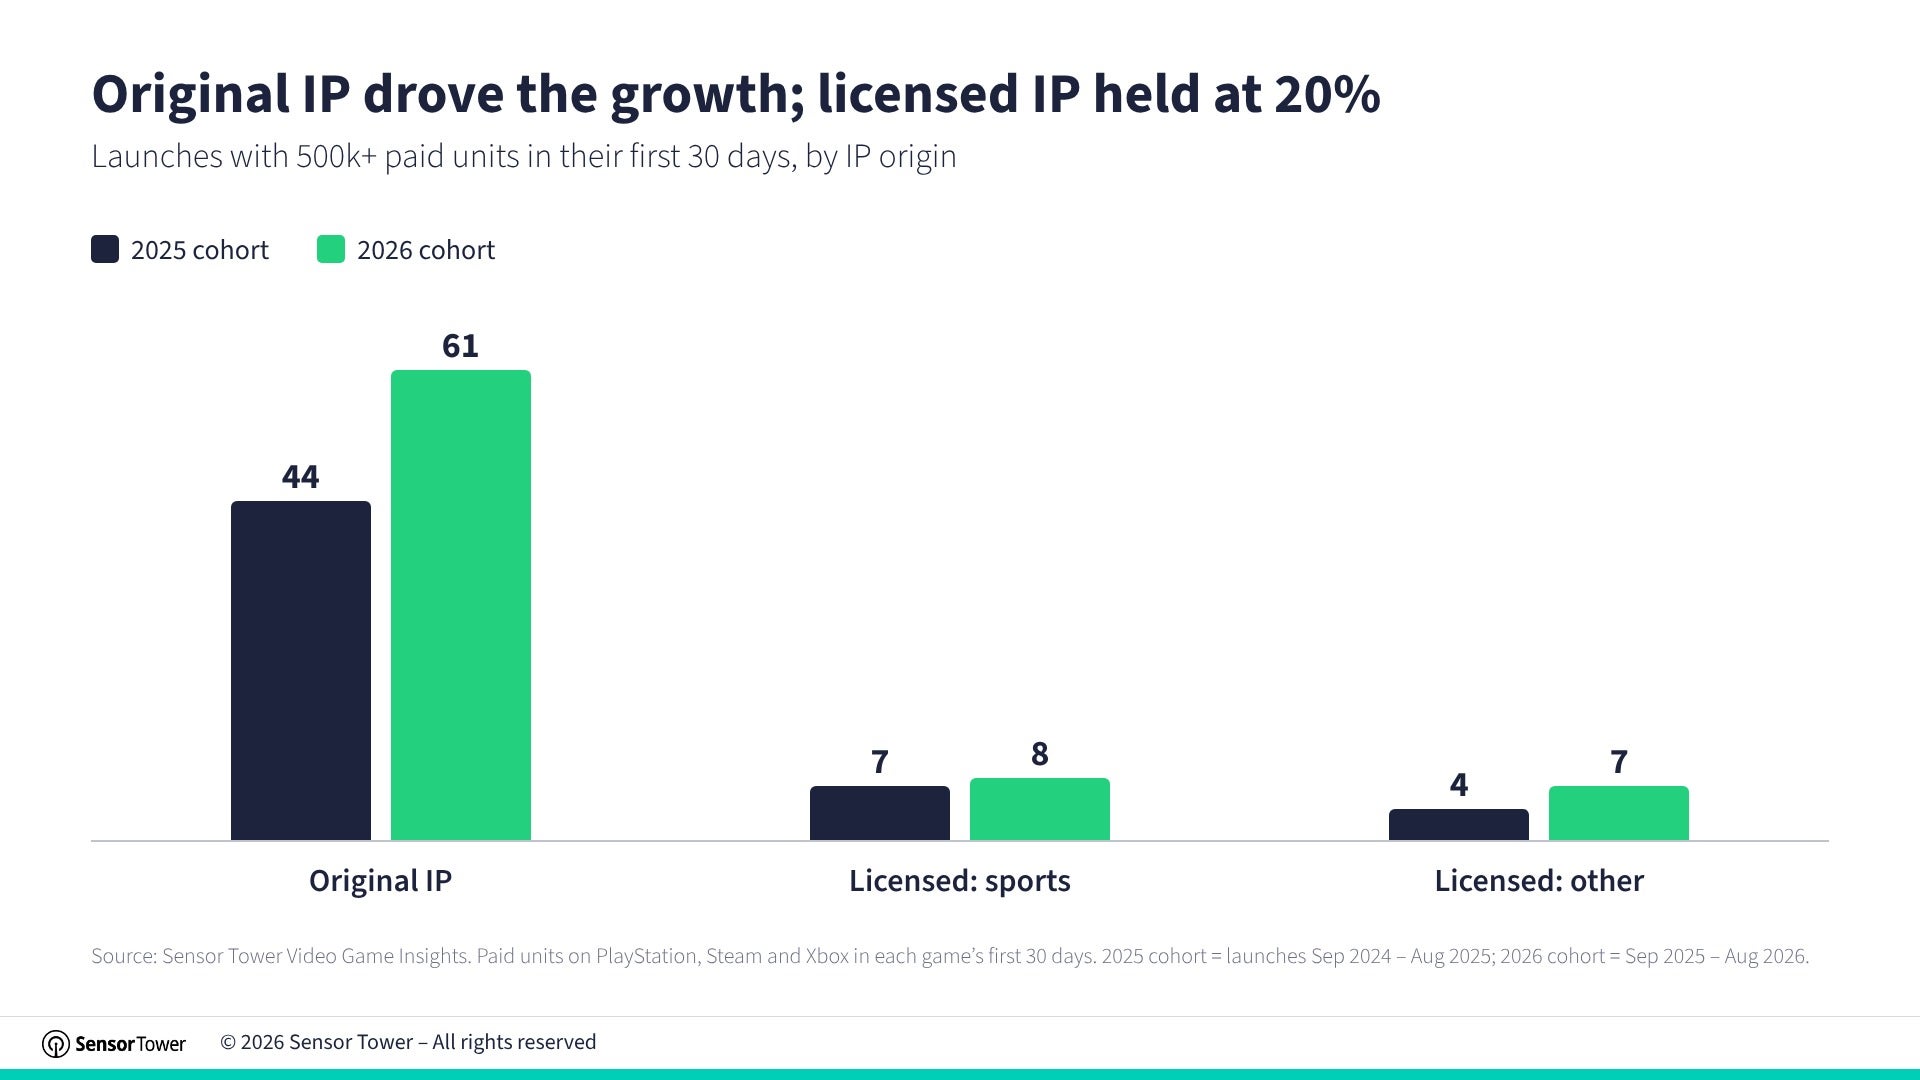
| 原创IP作品 | 44款 | 61款 | +39% |
|---|
| 全新IP作品 | 19款 | 35款 | +84% |
|---|
| 中型制作(AA) | 15款 | 15款 | 持平 |
|---|
| 3A作品 | 27款 | 28款 | +1款 |
|---|
独立游戏拿下四成席位,销量份额从26%升至38%
数量之外,收入份额的位移更明显。2025队列中独立游戏拿走首月付费销量的26%,2026队列升至38%;同期中型制作的份额从21%滑落至14%,两者几乎完成了一次对调。3A仍占据近半壁江山,却没有增量。
口袋妖怪爆款名单也换了面孔。森索塔估算《超变色龙》首月售出1390万份,是2026队列中除《战地6》外最畅销的发行;《如何钓鱼》790万份,《杀戮尖塔2》590万份,《空洞骑士:丝之歌》520万份,《逃离鸭科夫》400万份。五款作品首月合计超过3600万份,全部由独立或小规模团队主导。
原创IP崛起:天花板更高,地板更低
以自有或全新知识产权为基础的作品,从2025队列的44款增至2026队列的61款;完全不依托既有系列的“全新IP”从19款跳到35款,其中27款由独立工作室开发。与此同时,续作依旧更赚钱:2026队列首月付费销量的55%来自续作。
森索塔视频游戏洞察高级副总裁兼总经理卡尔·孔图斯对此的判断是:“原创游戏给你更高的天花板,但地板也更低。”他指出,在2026队列76款爆款中,35款是全新IP作品,十大发行里有四款是全新品牌,包括《超变色龙》与《弧光突袭者》;而3A阵营的28款爆款中,只有5款是全新游戏。
3A没有退场,中型制作在失血
“3A并没有真正退潮,它保持稳定。”孔图斯表示。2025与2026两个队列中,首月突破50万份的3A作品分别为27款与28款,中型制作则连续两年停在15款。《战地6》《EA Sports FC》《生化危机:安魂曲》等老牌系列仍在贡献规模。
真正的伤口在中型制作一侧。AA作品入榜数量没变,销量份额却缩水三分之一。孔图斯认为中型团队仍在押重注:《红色沙漠》《007:第一缕光》《战狗》都在正面对撞3A预算,其中部分作品有机会长成下一代大系列。这种“高风险、高上限”的打法,与3A日益保守的项目结构形成对照。
好友派对游戏只占独立爆款的三分之一
外界容易把2026年的独立热潮等同于“好友派对游戏”的胜利。《超变色龙》与《如何钓鱼》确实贡献了独立阵营首月销量的约一半,但这类作品在33款独立爆款中只占9款。
其余席位由单人叙事、roguelike与长线续作填满——《杀戮尖塔2》和《空洞骑士:丝之歌》都是玩家等待多年的续作。独立阵营的成功面比单一品类宽得多,这也是本轮增长与2023年那一波“小游戏偶然爆红”最本质的差别。
卡尔·孔图斯:独立爆款不抢3A份额,而是做增量
“最让我意外的是能跨过50万份线的游戏数量,从55款变成76款,这对行业是非常健康的信号。”孔图斯指出,独立爆款并未从3A手中夺走份额,它们带来的是新增量。
他把2026年的故事拆成三条线:成熟工作室深耕自有系列并奏效;中型团队的大投入开始兑现;独立团队用受控规模追求“最大化乐趣”,靠低成本、新点子搏一个病毒式传播。至于发行商是否会更愿意冒险,他的答案是肯定的——投资方在寻找增长点,独立爆款的示范效应会推动3A重新试水新IP。
2027年看点:冒险会不会回到大厂
按当前节奏,独立与原创IP的份额仍有上行空间。变量在于3A是否重启新IP项目,以及中型制作能否止住份额流失。森索塔的完整报告已在官网开放下载,其中包含逐款作品的销量估算与发行商分类明细,可作为观察2027年第一季度发行窗口的基准。
Q1:为什么独立游戏能在2026年占据43%的爆款席位?
A1: 一是开发规模受控,试错成本低;二是发行渠道分散化,让中小团队可以直接触达玩家;三是《超变色龙》《如何钓鱼》等作品验证了社交传播的杠杆效应。森索塔的数据显示,33款独立爆款中27款为全新IP,说明新点子本身构成了竞争力。
Q2:原创IP是否比成熟IP更赚钱?
A2: 不一定。孔图斯的说法是“天花板更高、地板更低”:原创作品上限更大,但缺乏既有用户基础,失败概率也更高。2026队列中续作仍贡献首月付费销量的55%,说明成熟IP在确定性上依然占优,原创IP的价值在于创造增量而非替代存量。
从2024年9月到2026年8月的两个队列可以看出,独立游戏的扩张没有以3A萎缩为代价,而是把整个爆款池子做大。当50万份不再是大厂专属的门槛,行业的下一个问题是:谁能把一次爆红变成可持续的系列。
高光时刻
森索塔为《游戏产业》定制的研究显示,2025年9月至2026年8月,首月销量破50万份的PC与主机游戏从55款增至76款,独立游戏占43%、原创IP作品占61款。本文拆解独立游戏崛起、续作仍占55%销量与中型制作份额下滑的完整数据与高管访谈。